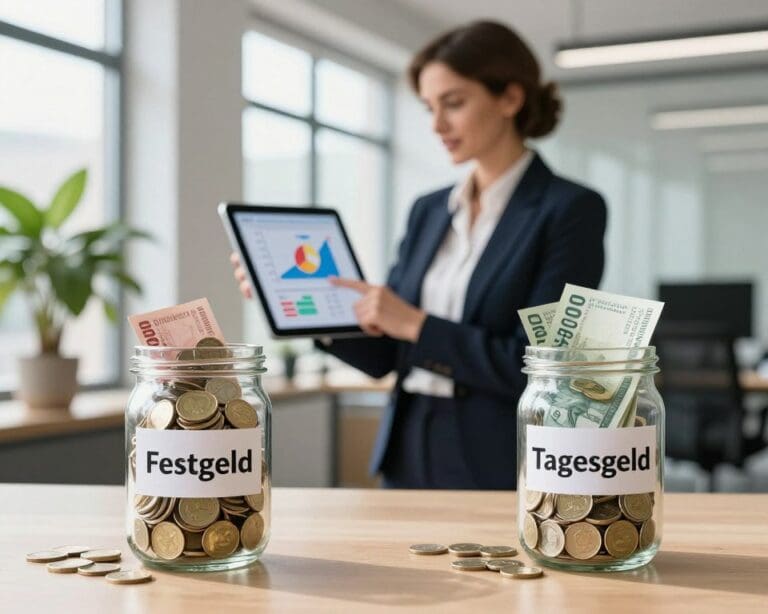
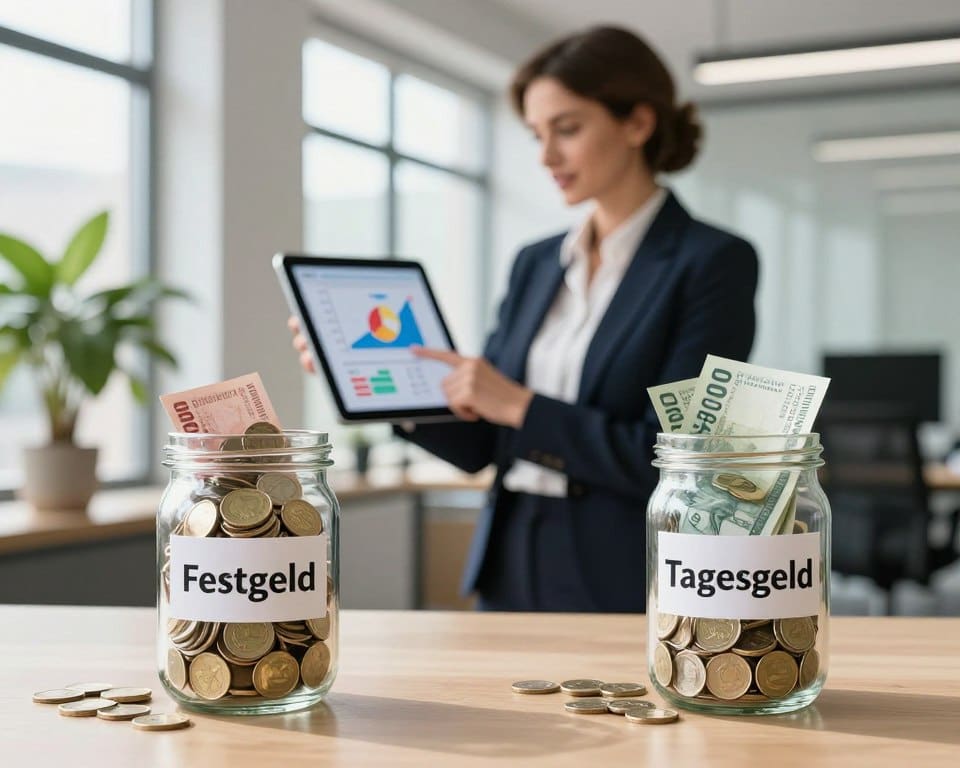
Festgeld oder Tagesgeld? Beide Sparformen zählen in Deutschland zu den eher sicheren Möglichkeiten für deine Rücklagen. Dennoch erfüllen sie unterschiedliche Zwecke und passen nicht zu jedem Sparziel.
Bei einem Geldanlage Vergleich kommt es vor allem auf die Verfügbarkeit, die Zinsen, die Laufzeit und die Planungssicherheit an. Auch dein Anlagehorizont und der geplante Verwendungszweck spielen eine wichtige Rolle, wenn du Zinsen vergleichen möchtest.
Tagesgeld eignet sich meist für eine flexible Notfallreserve. Festgeld kann dagegen sinnvoll sein, wenn du dein Geld für einen festen Zeitraum nicht benötigst. Eine Rücklage von drei bis sechs Monatsausgaben gilt für Angestellte oft als sinnvoll. Selbständige planen besser mit sechs bis zwölf Monaten.
Beide Sparformen bieten eine hohe Sicherheit. In Deutschland schützt die gesetzliche Einlagensicherung Guthaben bis 100.000 Euro je Kunde und Bank. Weitere Hinweise zur langfristigen Vermögensplanung helfen dir, die passende sichere Geldanlage für deine Ziele zu wählen.
Festgeld oder Tagesgeld: Die wichtigsten Unterschiede im Überblick
Beide Sparformen eignen sich für unterschiedliche Ziele. Beim Tagesgeld steht der schnelle Zugriff im Mittelpunkt, beim Festgeld die planbare Verzinsung über einen festen Zeitraum.
Verfügbarkeit und Flexibilität des angelegten Geldes
Ein Tagesgeldkonto bietet meist tägliche Verfügbarkeit. Du kannst Geld auf das Referenzkonto überweisen, wenn du es für eine Reparatur, eine Rechnung oder als Notgroschen brauchst.
Ein Festgeldkonto bindet dein Kapital über eine feste Laufzeit. Während dieser Zeit ist eine Auszahlung oft ausgeschlossen. Eine vorzeitige Auflösung kann nur unter bestimmten Bedingungen möglich sein und zu einem Zinsverlust oder weiteren Kosten führen.
Prüfe vor dem Abschluss die Mindestanlage, die Kündigungsbedingungen und den Auszahlungstermin. Für den Notgroschen passt ein Tagesgeldkonto meist besser, da du nicht auf das Ende einer Laufzeit warten musst.
Zinsen, Laufzeit und Planungssicherheit
Beim Tagesgeld gelten variable Zinsen. Die Bank kann den Zinssatz anpassen, etwa wenn sich das allgemeine Zinsniveau verändert. Prüfe deshalb regelmäßig die Konditionen und mögliche Aktionszeiträume.
Beim Festgeld wird der Zinssatz meist bis zum Laufzeitende festgeschrieben. Du kennst den Ertrag schon beim Abschluss und kannst besser planen. Übliche Laufzeiten reichen von wenigen Monaten bis zu mehreren Jahren.
Eine längere Bindung kann einen höheren Zinssatz bieten. Dein Geld bleibt dafür länger unzugänglich. Die passende Laufzeit hängt von deinem Finanzbedarf und deinem Sicherheitsbedürfnis ab.
Einlagensicherung und Sicherheit in Deutschland
Guthaben bei deutschen Banken und vielen Instituten in der Europäischen Union fallen unter die gesetzliche Einlagensicherung. Sie schützt bis zu 100.000 Euro je Kunde und Bank.
Der Schutz gilt für Tagesgeld und Festgeld. Bei höheren Beträgen kann es sinnvoll sein, das Guthaben auf mehrere Banken zu verteilen. Entscheidend ist, welches Institut dein Vertragspartner ist.
Prüfe vor der Eröffnung, welchem Sicherungssystem die Bank angehört. Neben der gesetzlichen Einlagensicherung können freiwillige Sicherungssysteme bestehen. Ihre Regeln und Schutzsummen unterscheiden sich je nach Institut.
Festgeld und Tagesgeld im direkten Vergleich
Beide Sparformen eignen sich für unterschiedliche Ziele. Entscheidend sind dein Bedarf an Zugriff, dein Anlagehorizont und die Frage, ob du flexibel bleiben möchtest.
Wann sich Tagesgeld für dich eignet
Tagesgeld für Rücklagen passt zu Geld, das jederzeit verfügbar sein soll. Du kannst es für einen Notgroschen oder für geplante Ausgaben nutzen, deren Zeitpunkt noch offen ist.
Ein Tagesgeldkonto bietet meist freie Einzahlungen und schnelle Überweisungen auf dein Referenzkonto. Der Zinssatz kann sich verändern. Eine feste Zinszusage für die gesamte Anlagedauer gibt es meist nicht.
Wann Festgeld die bessere Anlageform sein kann
Festgeld eignet sich, wenn du einen Betrag für eine bestimmte Zeit nicht brauchst. Mit Festgeld für planbare Erträge kennst du den Zinssatz und den erwarteten Ertrag bereits bei Vertragsbeginn.
Die Zinsgarantie gilt für die vereinbarte Laufzeit. Während dieser Zeit kommst du meist nur schwer oder gar nicht an dein Geld. Dein Anlagehorizont sollte deshalb zur Laufzeit passen.
Festgeld kann sinnvoll sein, wenn du ein klares Sparziel hast. Dazu zählen etwa eine größere Anschaffung, eine Renovierung oder ein späterer Eigenkapitalanteil.
Vor- und Nachteile beider Sparformen
Die Vor und Nachteile zeigen sich vor allem bei Verfügbarkeit, Zinsen und Planung. Eine kurze Übersicht erleichtert dir die Auswahl:
- Tagesgeld: Du bleibst flexibel und kannst dein Guthaben meist jederzeit nutzen. Der variable Zinssatz kann sinken, wodurch die Erträge schwerer planbar sind.
- Festgeld: Du erhältst einen festen Zinssatz und eine klare Ertragsplanung. Der Zugriff bleibt bis zum Laufzeitende eingeschränkt.
- Kombination: Ein Teil kann als Notgroschen auf dem Tagesgeldkonto liegen. Weitere Beträge lassen sich auf mehrere Festgeldlaufzeiten verteilen.
Eine Aufteilung kann zu verschiedenen Sparzielen passen. Kurze und längere Laufzeiten schaffen mehr Spielraum, wenn nicht das gesamte Geld zur selben Zeit gebraucht wird.
So findest du die passende Geldanlage für deine Ziele
Beginne mit deinen persönlichen Finanzzielen. Frage dich, wann du das Geld voraussichtlich brauchst und ob du jederzeit darauf zugreifen musst. Für den Notgroschen und kurzfristige Ausgaben ist eine ausreichende Liquiditätsreserve auf einem Tagesgeldkonto meist sinnvoll.
Bei der Auswahl hilft ein genauer Zinsvergleich. Prüfe neben dem Zinssatz auch die Mindestanlage, Kontoführung und Einlagensicherung. Achte zudem darauf, wie lange ein Aktionszins gilt und welcher Zins danach berechnet wird.
Die Laufzeitplanung ist besonders bei Festgeld wichtig. Lege nur Beträge fest an, die du bis zum Ende der Laufzeit nicht benötigst. Bedingungen zur Verlängerung und Auszahlung bei Fälligkeit solltest du vor dem Abschluss lesen.
Eine passende Geldanlage richtet sich nach deinem Sicherheitsbedürfnis, deinem Anlagehorizont und deiner gesamten Vermögensplanung. Regelmäßige Budgetprüfungen, etwa mit einer strukturierten Budgetplanung, helfen dir, Sparraten und Rücklagen an neue Lebenssituationen anzupassen.